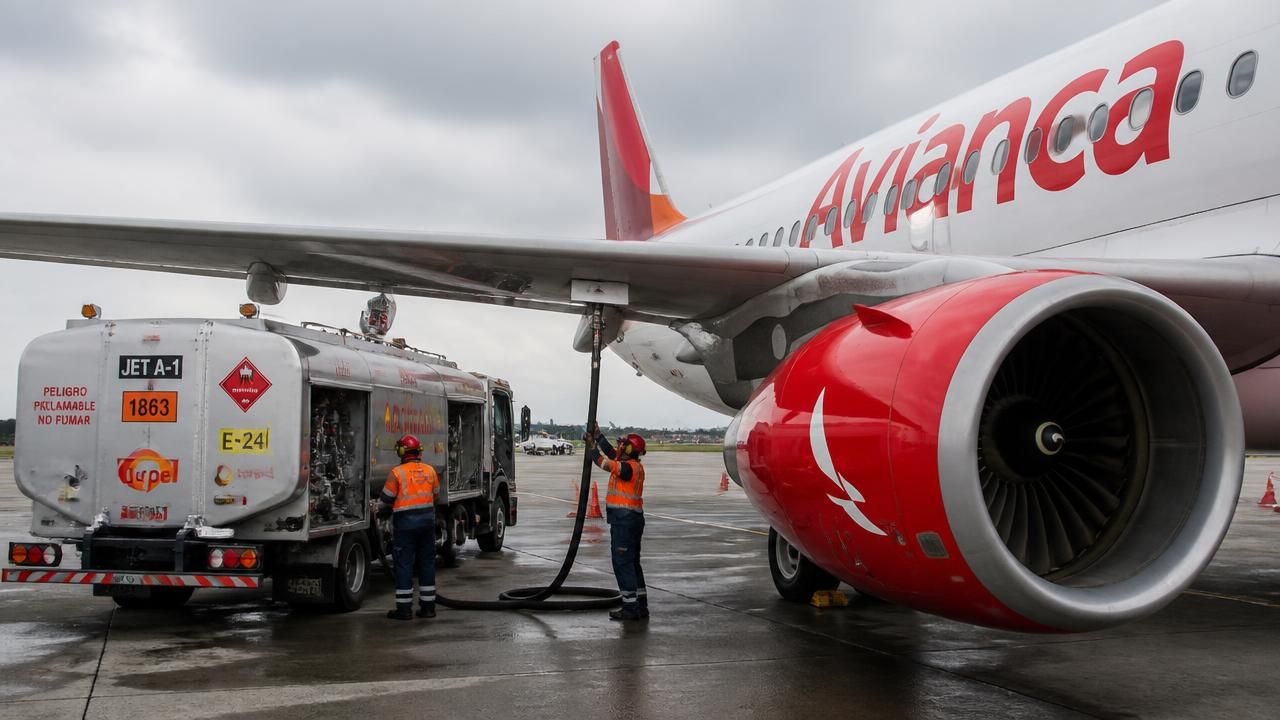
El precio del combustible para aviones se ha convertido en el factor que define el presente —y el futuro inmediato— de la industria aérea. Lo que empezó como una presión puntual sobre los costos se ha transformado en una crisis estructural que recorta rutas, erosiona márgenes, encarece los pasajes y amenaza con descarrilar uno de los proyectos corporativos más esperados de la región: la salida a bolsa de Abra, la matriz de Avianca y Gol.
La paradoja se ve con claridad en Tulum. El aeropuerto mexicano, prácticamente nuevo, registra cada vez menos vuelos. La infraestructura está ahí; la economía del vuelo, no. Es el símbolo de un ajuste que se extiende por toda América Latina y que, según Bloomberg Markets, está elevando los costos operativos de las aerolíneas y amenazando sus planes de capacidad para los próximos trimestres.
Un verano que se salvó, pero con factura
Las aerolíneas lograron esquivar el escenario más catastrófico: un verano sin combustible suficiente. Sin embargo, como resume la cobertura de MSN, evitaron los malos augurios a un precio muy alto, y ese precio aparece ahora en sus estados de resultados. La temporada alta se cubrió, pero los balances de las compañías muestran el costo de haber volado con un queroseno mucho más caro de lo presupuestado.
El detonante tiene nombre propio: la crisis de Irán. Según las informaciones recogidas por MSN, el combustible para aviones se ha disparado un 80% en el contexto de esa escalada geopolítica, y por primera vez ha caído la demanda de turismo. Es decir, coinciden en el tiempo un choque de oferta —costos al alza— y un choque de demanda —viajeros que empiezan a replantearse el gasto discrecional—, una combinación especialmente dañina para un sector que opera con márgenes estrechos y altos niveles de apalancamiento.
Las low cost, el eslabón más frágil
La crisis golpea con más fuerza a las aerolíneas de bajo costo. Su modelo se sostiene sobre dos pilares: costos unitarios muy bajos y una sensibilidad extrema al precio del billete. Cuando el combustible sube, el margen se comprime más rápido que en una aerolínea tradicional, que puede apoyarse en clases premium, programas de fidelización o ingresos auxiliares más robustos.
El resultado visible para el pasajero es doble. Por un lado, las aerolíneas están recortando los vuelos más baratos, según reporta Yahoo Noticias, lo que reduce la oferta de tarifas bajas justo cuando la demanda de precio se intensifica. Por otro, la propia estructura de la industria empuja los precios al alza: menos asientos disponibles en las rutas de menor costo significa menos presión competitiva sobre las tarifas.
- Recorte de capacidad: las rutas marginales son las primeras en desaparecer cuando el queroseno se encarece.
- Menos tarifas promocionales: el asiento barato es el primero que se sacrifica para proteger el ingreso medio por pasajero.
- Consolidación: las compañías más débiles quedan expuestas a fusiones, reestructuraciones o salidas del mercado.
Abra y el ‘muy difícil’ 2026
El caso de Abra, holding que controla Avianca y Gol, condensa las consecuencias financieras de la coyuntura. Según La República, la matriz ve “muy difícil” concretar su salida a bolsa en 2026 por la incertidumbre imperante. Bloomberg ya había advertido que el encarecimiento del combustible complica incluso la operación de colocación accionaria, porque los inversionistas necesitan visibilidad sobre costos y flujo de caja para valorar una aerolínea.
“Es muy difícil salir a bolsa en 2026 por incertidumbre”, resume la posición del holding, en una señal de que el mercado de capitales no está dispuesto a absorber el riesgo de una industria con costos volátiles y demanda en entredicho.
El calendario bursátil importa: una OPV exitosa requiere ventanas de estabilidad, y el mercado de queroseno está ofreciendo lo contrario. Para Abra, la disyuntiva es esperar tiempos mejores —asumiendo el costo de financiamiento— o salir en condiciones menos favorables.
¿Bajarán los pasajes si baja el combustible?
Aquí las perspectivas de las fuentes divergen de forma reveladora. Mientras la cobertura sobre la crisis de Irán subraya la presión inmediata de costos, el Houston Chronicle plantea una pregunta más incómoda para el consumidor: los pasajes podrían seguir siendo altos incluso si los precios del combustible bajan.
La razón es que las aerolíneas no trasladan los precios simétricamente. Cuando el queroseno sube, la tarifa sube rápido; cuando baja, las compañías aprovechan para reconstruir márgenes, recomponer balances y, en muchos casos, consolidar la reducción de capacidad ya ejecutada. La disciplina de oferta que impone la crisis puede sobrevivir a la crisis misma, dejando tarifas estructuralmente más altas.
La visión desde la cabina
Ramon Vallès, piloto de 60 años, aporta una perspectiva operativa que explica por qué el combustible se gestiona con precisión quirúrgica: “Es muy improbable que un avión salga con el depósito lleno”. La práctica habitual —cargar lo estrictamente necesario, ajustada a la ruta, el clima y las alternativas de desvío— responde a un cálculo económico: cada litro extra pesa y encarece el vuelo.
Ese detalle, que parece técnico, describe la lógica de toda la industria en este momento: optimizar cada kilo, cada ruta y cada asiento para sobrevivir a un insumo que se ha vuelto el epicentro del negocio.
Qué viene
El escenario inmediato combina tres presiones simultáneas: un combustible encarecido por la geopolítica, una demanda turística que cae por primera vez y un mercado de capitales que exige certidumbre. Para los viajeros latinoamericanos, la traducción probable es un mapa de rutas más reducido y tarifas más altas, especialmente en el segmento de bajo costo. Para los inversionistas, la pregunta ya no es cuándo se normalizará el precio del queroseno, sino cuánta capacidad de la industria quedará en pie cuando eso ocurra.